
Ser codeudor o cosignatario significa asumir una obligación legal por la deuda de otra persona. Si el prestatario no paga, el acreedor puede reclamarte el dinero a ti. La cuenta también puede aparecer en tu reporte de crédito y reducir tu capacidad para obtener un préstamo propio.
Firmar puede parecer una manera sencilla de ayudar a un hijo, pareja, amigo o familiar. Sin embargo, para el banco tu firma no es un favor: es una garantía adicional de pago.
Antes de aceptar, necesitas conocer la cantidad total, la cuota mensual, la duración del contrato y qué ocurrirá ante un atraso. También debes calcular si podrías pagar toda la deuda sin descuidar tu vivienda, comida, seguro y otras obligaciones.
Información educativa revisada en septiembre de 2026. Los derechos y las reglas pueden variar según el estado, el contrato y el tipo de préstamo. Este contenido no sustituye asesoría legal o financiera para un caso particular.
¿Qué significa ser codeudor o cosignatario?
Un cosignatario, conocido también como cosigner, firma el préstamo para ayudar al solicitante principal a calificar. Las palabras codeudor y cosignatario pueden tener diferencias legales según el contrato y el estado, por lo que conviene leer la definición exacta que usa el prestamista.
En ambos casos, la idea principal es sencilla: puedes quedar obligado a pagar si la otra persona no cumple. La Comisión Federal de Comercio, o FTC, advierte que el acreedor podría reclamar al cosignatario el saldo pendiente, los cargos por demora y ciertos gastos de cobro.
No debes suponer que el banco siempre agotará primero todas las gestiones contra el prestatario principal. El orden de cobro depende del contrato y de la ley aplicable.
Firmar la deuda tampoco te convierte automáticamente en propietario. En un préstamo de automóvil, por ejemplo, podrías ser responsable del pago sin que tu nombre aparezca en el título del vehículo.
¿Cómo puede afectar tu crédito y tus futuros préstamos?
El préstamo puede aparecer en tus reportes de crédito como una cuenta de la que eres responsable. Los pagos puntuales podrían formar parte del historial, pero un atraso también puede perjudicar tanto al prestatario como al cosignatario.
La solicitud puede generar una consulta de crédito. Además, el nuevo saldo y la cuota mensual pueden cambiar la forma en que otros prestamistas evalúan tus finanzas.
Cuando solicites una hipoteca, un automóvil o una tarjeta, el banco podría contar esa cuota entre tus obligaciones mensuales. Esto puede elevar tu relación entre deudas e ingresos, incluso cuando la otra persona ha pagado puntualmente.
Si planeas solicitar crédito pronto, pregunta al futuro prestamista cómo consideraría esa deuda. Nuestra guía sobre qué revisa un banco antes de aprobar una hipoteca explica los factores más comunes.
¿Qué debes revisar antes de firmar?
Revisa el préstamo como si fueras tú quien tendrá que pagarlo desde el primer mes. La confianza en una persona no sustituye la lectura del contrato.
Confirma el monto financiado, la tasa de interés, la cuota mensual, el número de pagos y el costo total. Pregunta si la tasa puede cambiar y si existen cargos por demora, seguros adicionales o penalidades.
También debes saber si algún bien garantiza la deuda. En un préstamo garantizado, el incumplimiento puede provocar la pérdida del automóvil, la vivienda u otra propiedad vinculada al contrato.
Pide una copia completa de todo lo que firmarás. No aceptes páginas vacías, espacios sin completar ni promesas que no aparezcan por escrito.
Pregunta si recibirás estados de cuenta y avisos de atraso. Es mejor detectar un problema temprano que enterarte cuando la cuenta ya está en cobranza.
Preguntas que debes hacerle al prestatario
Pregunta por qué necesita un cosignatario. Puede ser porque todavía no tiene historial de crédito, porque sus ingresos son limitados o porque tuvo problemas de pago. Cada situación implica un riesgo diferente.
Pide ver un presupuesto real. La cuota debe caber después de pagar alquiler, comida, transporte, servicios y otras deudas. Si sus ingresos cambian mucho, no calcules usando solamente el mejor mes.
Hablen con calma sobre estas preguntas:
- ¿Cuánto gana y cuánto gasta normalmente?
- ¿Tiene ahorros para una emergencia?
- ¿Qué otras deudas paga cada mes?
- ¿Quién hará el pago y en qué fecha?
- ¿Cómo te avisará si cree que no podrá pagar?
- ¿Existe una meta para refinanciar sin tu firma?
Un acuerdo familiar puede aclarar responsabilidades entre ustedes, pero normalmente no elimina tu obligación frente al acreedor. El banco seguirá guiándose por el contrato del préstamo.
Calcula si podrías pagar la deuda por tu cuenta
Haz una prueba sencilla: agrega la cuota completa a tu presupuesto mensual como si tuvieras que pagarla desde mañana. Después comprueba si todavía podrías cubrir vivienda, comida, transporte, seguros y tus propias deudas.
No cuentes con una tarjeta de crédito para cubrir la cuota. Eso solo cambiaría una deuda por otra y podría añadir intereses más altos.
Piensa también en la duración. Un préstamo de automóvil puede extenderse por varios años. Una deuda estudiantil o una hipoteca puede permanecer durante mucho más tiempo.
Si pagar la obligación vaciaría tus ahorros, te atrasaría en otras cuentas o pondría en riesgo tu vivienda, probablemente no sea una responsabilidad que puedas asumir.
Decir que no no significa abandonar a la persona. Puedes ayudarla a revisar su presupuesto, buscar un préstamo más pequeño o aportar una cantidad limitada que puedas permitirte perder.
Cómo protegerte si decides firmar
Pide acceso a la cuenta o copias de los estados mensuales. Activa alertas de pago cuando el prestamista las ofrezca. El objetivo es descubrir un atraso antes de que aumenten los cargos o se dañe el crédito.
Guarda el contrato, el calendario de pagos y los datos de contacto del acreedor. Conserva el número de cuenta en un lugar seguro y evita enviarlo por mensajes o redes sociales.
Revisa tus reportes periódicamente en AnnualCreditReport.com, el sitio autorizado para solicitar los reportes gratuitos. Comprueba que el saldo y los pagos aparezcan correctamente.
Pregunta por escrito si el contrato ofrece una liberación del cosignatario. Algunos préstamos la permiten después de cumplir ciertas condiciones, pero otros no la ofrecen.
¿Puedes dejar de ser codeudor después de firmar?
No puedes borrar tu firma solo porque cambió tu relación con el prestatario. Una discusión, separación o promesa privada no obliga automáticamente al acreedor a liberarte.
Una opción es solicitar la liberación del cosignatario si el contrato la permite. El prestatario podría tener que demostrar pagos puntuales, ingresos suficientes y buen crédito. La aprobación no está garantizada.
Otra posibilidad es refinanciar la deuda únicamente a nombre del prestatario principal. Para lograrlo, esa persona debe calificar para un préstamo nuevo que pague el anterior.
La venta del bien también puede cancelar la deuda cuando el precio alcanza para pagar el saldo. Si el automóvil o la propiedad vale menos de lo adeudado, todavía podría quedar una cantidad pendiente.
Firma solamente si estás preparado para continuar como responsable hasta el último pago.
¿Qué hacer si el prestatario deja de pagar?
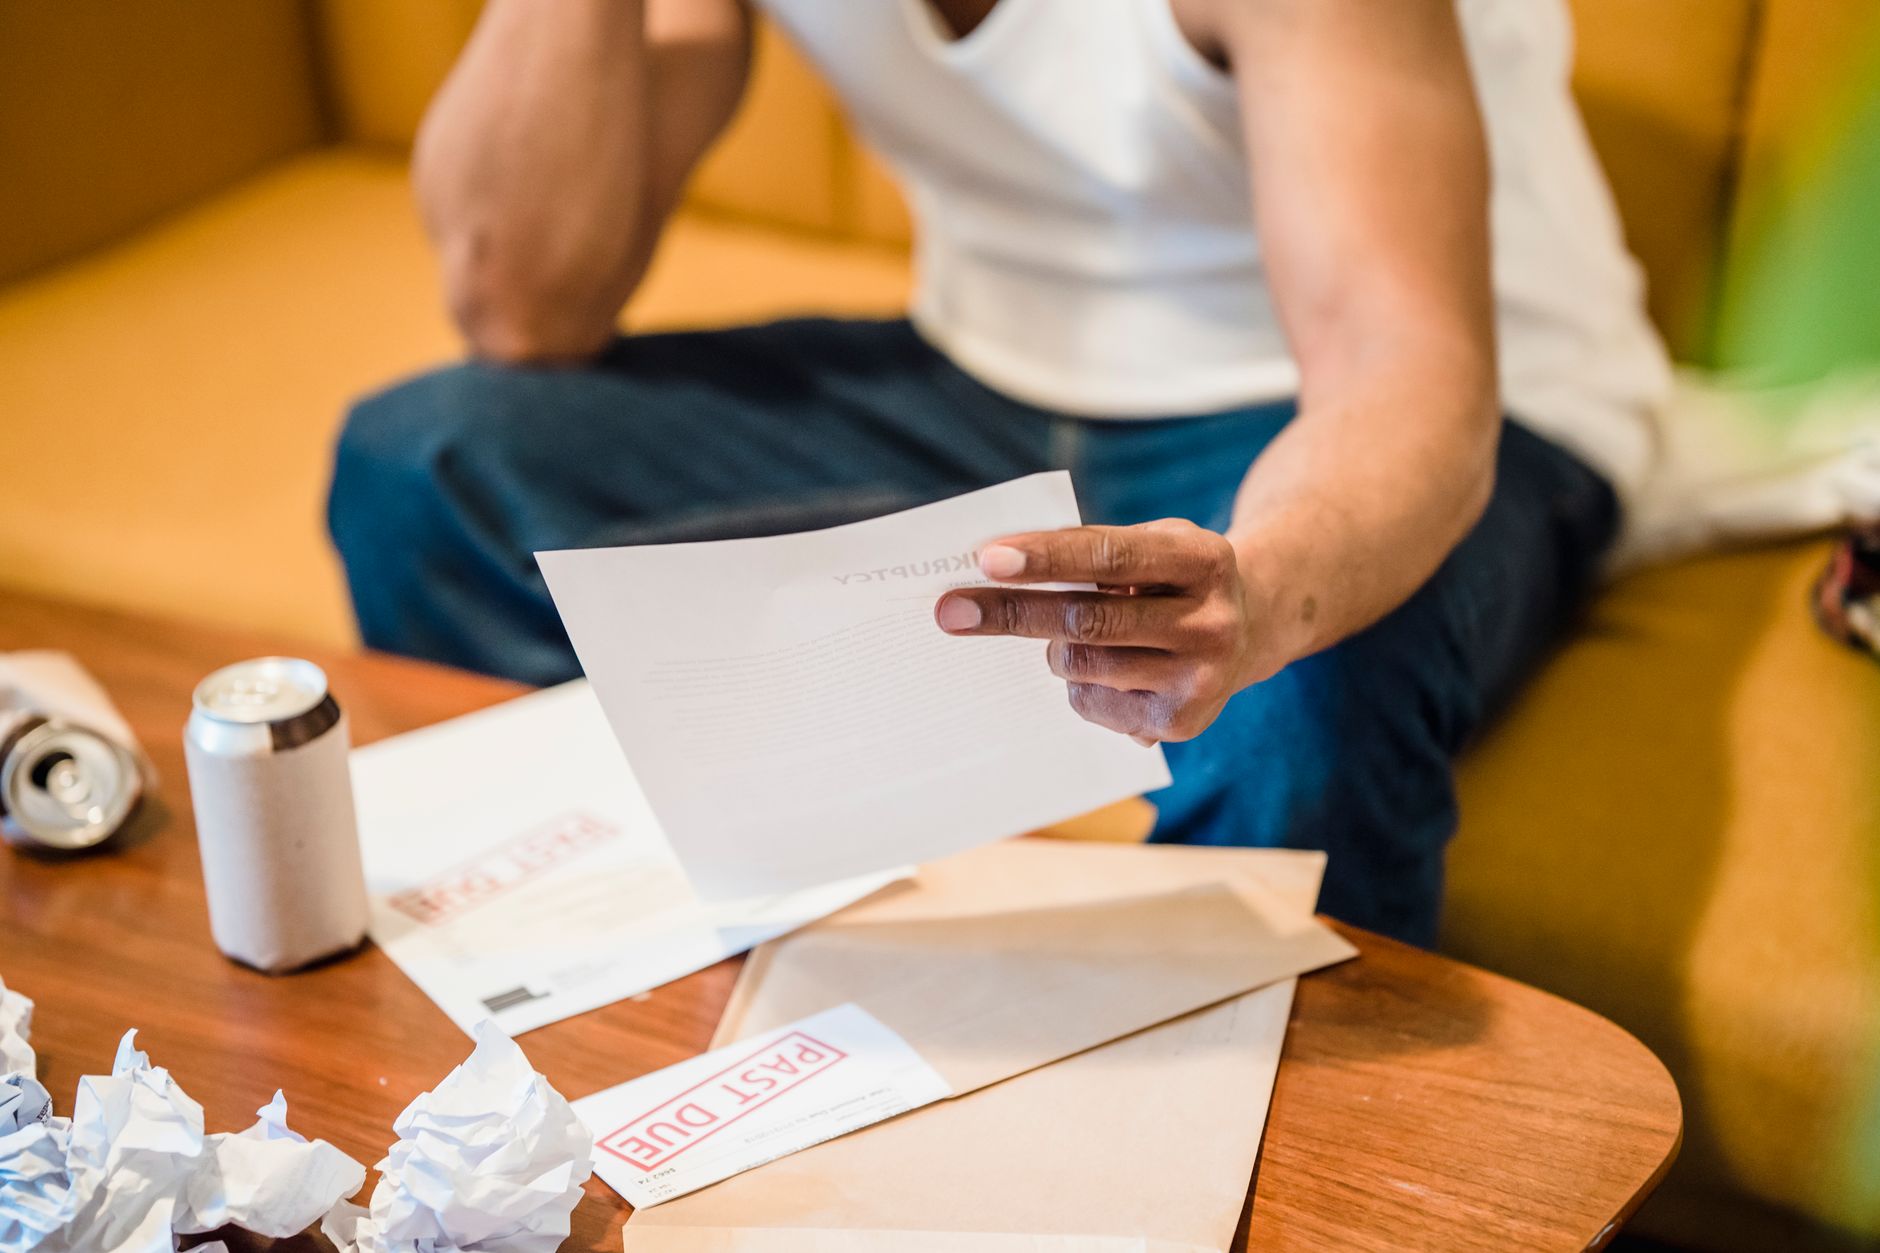
Habla con el prestatario y contacta al acreedor tan pronto conozcas el atraso. Pregunta cuánto se necesita para poner la cuenta al día y qué alternativas existen para evitar nuevos cargos.
Si decides hacer un pago, guarda el comprobante y confirma cómo se aplicó. No envíes dinero directamente a una persona que llama sin verificar primero que representa al acreedor o a una agencia legítima.
No ignores una carta de cobro o una demanda. Los plazos para responder son importantes y cambian según el lugar. Busca ayuda legal en tu estado si existe riesgo de demanda, embargo de salario o pérdida de una garantía.
Revisa tus tres reportes de crédito. Si encuentras información incorrecta, presenta una disputa ante la compañía de reportes y ante la empresa que proporcionó el dato.
Si el problema ya está afectando tus otras cuentas, organiza primero los gastos esenciales. Nuestra guía sobre cómo salir de deudas en Estados Unidos ofrece un plan para ordenar pagos.
Preguntas frecuentes sobre ser codeudor
¿Ser codeudor baja automáticamente mi puntaje?
No existe una cantidad fija de puntos. La consulta de crédito, la nueva cuenta, el saldo y los pagos pueden influir de manera distinta según tu historial. Un atraso puede perjudicar a ambos firmantes.
¿Tengo derecho al automóvil o a la casa?
No necesariamente. Firmar la deuda no garantiza que tu nombre aparezca en el título de propiedad. La obligación de pagar y la propiedad del bien son asuntos separados.
¿El banco debe cobrarle primero al prestatario?
No lo des por hecho. La FTC explica que el acreedor puede reclamar al cosignatario según el contrato y la ley aplicable. Lee el aviso para cosignatarios y consulta las reglas de tu estado.
¿Puedo firmar para ayudar a construir crédito?
Los pagos pueden aparecer en el historial, pero no existe garantía de un resultado específico. También aceptas el riesgo de atrasos y cobros. Hay alternativas de menor riesgo en nuestra guía para mejorar el crédito.
¿Cuál es la regla más importante?
No firmes una deuda que no podrías pagar completa. La confianza importa en una relación personal, pero el acreedor se guiará por el contrato.
En resumen: ser codeudor puede ayudar a otra persona a obtener financiamiento, pero convierte su préstamo en una responsabilidad tuya. Revisa el contrato, calcula el peor escenario, exige acceso a la información y confirma si existe una forma realista de salir de la obligación.
Fuentes: Comisión Federal de Comercio, Consumer Financial Protection Bureau y orientación del CFPB para préstamos estudiantiles.