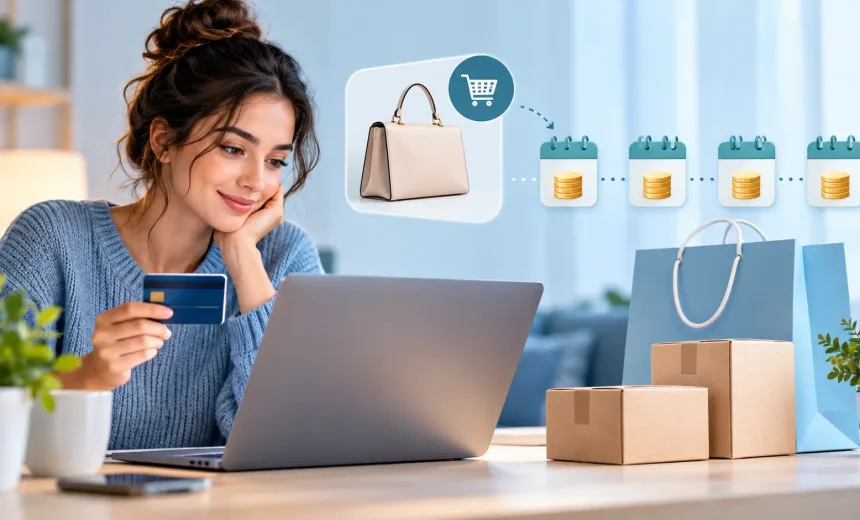
Los planes de «compra ahora, paga después», conocidos en inglés como Buy Now, Pay Later (BNPL), son préstamos cortos que dividen una compra en pocos pagos. El modelo más común son cuatro cuotas iguales cada dos semanas, sin intereses. Lo que encarece la deuda casi nunca es la tasa: son los cargos por atraso y los sobregiros en tu cuenta de banco.
La Reserva Federal encontró que 26 % de quienes usaron BNPL se atrasó en algún pago en el año previo a su encuesta de 2025. Entre los adultos hispanos el uso es alto: 26 % lo había usado ese año, frente a 12 % de los adultos blancos.
Cómo funciona un plan de pago en cuatro cuotas
Al pagar en una tienda en línea o en una aplicación, eliges la opción de Affirm, Klarna, Afterpay, PayPal, Sezzle o Zip, entre otras. La empresa del plan le paga la compra completa a la tienda, y desde ese momento tu deuda es con esa empresa, no con el comercio.
Un ejemplo hipotético: unos tenis de $160. Pagas $40 al comprar y luego $40 cada dos semanas, tres veces más. En seis semanas terminaste, y si cumpliste cada fecha no pagaste nada extra.
Para aprobarte, la empresa te pide nombre, correo, celular y fecha de nacimiento. Según la Oficina para la Protección Financiera del Consumidor (CFPB), normalmente debes tener 18 años, un número de celular y una tarjeta de débito, de crédito o una cuenta bancaria para los pagos. Tu capacidad de pago puede evaluarse en cada compra, no una sola vez como con una tarjeta.
No todos los planes son sin intereses
El «paga en 4» es solo una parte del negocio. Una nota de la Reserva Federal publicada en junio de 2026 calcula que en 2025 cerca de la mitad del dinero prestado con BNPL fue en planes más largos, de pagos mensuales.
Esos planes sí pueden cobrar interés. Affirm, por ejemplo, ofrece préstamos de hasta cinco años con una tasa anual (APR) de hasta 36 %, según la misma nota. Antes de aceptar, mira si la pantalla dice 0 % APR o muestra una tasa, y cuánto pagarás en total.
Los costos que no aparecen en el anuncio
Cargos por atraso. La CFPB explica que muchos planes no cobran intereses, pero la mayoría sí cobra cuando pagas tarde. El monto varía según la empresa y el estado, así que búscalo en el contrato antes de aceptar.
Sobregiros del banco. Casi todos los planes cobran solos de tu tarjeta de débito o de tu cuenta. Si ese día no hay fondos, tu banco puede cobrarte un cargo por sobregiro o por fondos insuficientes (NSF). A 11 % de los usuarios de BNPL les pasó en un año, según la Reserva Federal.
Otros cargos. La Comisión Federal de Comercio (FTC) menciona cargos por cada pago y por cambiar la fecha de pago. Si pagas las cuotas con tarjeta de crédito, además corres el riesgo de pasarte del límite o de acumular intereses de la tarjeta.
Cuenta congelada. Si te atrasas, la empresa puede bloquearte nuevas compras hasta que te pongas al día. Si la deuda sigue sin pagarse, puede pasar a una agencia de cobro.
Qué pasa con tu crédito
Solicitar un plan de cuatro pagos casi nunca deja una consulta fuerte (hard inquiry) en tu historial. La CFPB indica que la mayoría de estas empresas no reporta tus pagos a las agencias de crédito, así que pagar puntual por lo general no sube tu puntaje.
Lo contrario sí puede pasar. Una deuda que termina en una agencia de cobro puede aparecer en tu reporte y bajar tu puntaje. Los préstamos más largos suelen funcionar como cualquier préstamo a plazos: consulta fuerte y pagos reportados, buenos o malos.
Esto empieza a cambiar. FICO anunció en 2025 puntajes que incluyen datos de BNPL (FICO Score 10 BNPL), pero cada prestamista decide si los usa. La encuesta de la Reserva Federal encontró que 53 % de los usuarios cree, sin razón, que pagar a tiempo le ayuda al crédito. Si quieres construir historial, revisa nuestra guía para mejorar el crédito en Estados Unidos.
Devoluciones y reclamos: menos protección que una tarjeta de crédito
Aquí está una de las diferencias que más confunden. Con una tarjeta de crédito tienes derecho federal a disputar un cargo si el producto no llegó o vino dañado. Con BNPL, la FTC advierte que la protección suele ser menor, y pagar las cuotas con tu tarjeta no siempre extiende esa protección a la compra original.
Si devuelves algo, sigue pagando las cuotas hasta que la empresa del plan confirme el reembolso. La CFPB ha advertido que la empresa puede cobrarte la compra aunque ya devolviste el producto. Guarda el recibo de la devolución y el número de rastreo.
En 2024 la CFPB había dicho que estos planes debían dar derechos de disputa parecidos a los de las tarjetas, pero retiró esa interpretación el 12 de mayo de 2025. Hoy, lo que te protege depende de las condiciones de cada empresa y de las leyes de tu estado.
Errores frecuentes con estos planes
Tener varios planes a la vez. Cada aplicación muestra solo sus cuotas. Tres compras pequeñas en tres aplicaciones pueden sumar un pago grande la misma semana que vence la renta. Anota todas las fechas en un solo calendario.
Financiar la comida. Uno de cada cinco usuarios usó BNPL para el supermercado o para pedir comida, según la Reserva Federal. Si necesitas cuotas para comer, el problema es el presupuesto, y el plan solo lo aplaza dos semanas.
Dejar el débito automático sin revisar. Si cobran de una cuenta que usas poco, un pago puede rebotar sin que te enteres hasta ver el cargo del banco. Cambia el método de pago a la cuenta donde cae tu sueldo.
Aceptar por presión en la caja. La FTC recomienda frenar si sientes prisa al pagar. Pregunta cuánto pagarás en total, qué pasa si te atrasas y si esperar a reunir el dinero te saldría más barato.
Antes de aceptar un plan, haz estas cuentas
Paso 1: suma lo que ya debes. Abre cada aplicación de BNPL que tengas y anota cuánto falta y en qué fechas.
Paso 2: compáralo con tu dinero libre. Resta de tu ingreso la renta, la comida, los servicios y las remesas que envías. Si las cuotas nuevas no caben en lo que sobra, la compra puede esperar.
Paso 3: lee el costo total. Busca la tasa (APR), el cargo por atraso, si hay cargo por pago y qué pasa con una devolución. Si no encuentras esos datos, no aceptes.
Paso 4: guarda todo. La FTC recomienda conservar el registro de cada pago. Una captura de pantalla con la fecha sirve si después hay un reclamo.
Si las cuotas ya se te juntaron con otras deudas, nuestra guía para salir de deudas paso a paso te ayuda a decidir qué pagar primero.
Qué cambia si vives en Nueva York
Nueva York aprobó en 2025 una ley para regular estos préstamos, y el 23 de febrero de 2026 la gobernadora Kathy Hochul anunció la regulación que la pondría en práctica. Exigiría licencia a las empresas, limitaría los cargos por atraso, prohibiría «cargos por conveniencia» excesivos y obligaría a decir si el préstamo se reporta al crédito.
Ojo: es una propuesta. Según el Departamento de Servicios Financieros (DFS), las reglas entrarán en vigor 180 días después de adoptarse, y a la fecha de esta revisión no estaban vigentes. En otros estados, la FTC indica que algunas leyes estatales de crédito al consumidor ya cubren estos planes.
Preguntas frecuentes
¿Puedo usar Affirm o Klarna si no tengo historial de crédito?
Muchas veces sí, porque los planes de cuatro pagos suelen aprobarse con una revisión suave. Pero la aprobación no está garantizada y, como la mayoría no reporta tus pagos, tampoco te ayuda a construir historial.
¿Me pueden demandar por no pagar un plan de BNPL?
Es una deuda como cualquier otra. La CFPB explica que puede pasar a una agencia de cobro y reportarse al crédito. Lo que pasa después depende del cobrador y de las leyes de tu estado.
¿Es mejor usar BNPL o la tarjeta de crédito?
Si pagas a tiempo, un plan sin intereses cuesta menos que una tarjeta con saldo pendiente. La tarjeta, en cambio, te da derechos federales de disputa y reporta tus pagos puntuales. Compara en nuestra guía sobre débito o crédito.
¿Dónde me quejo si una empresa de BNPL me cobró mal?
Primero reclama a la empresa y guarda la respuesta. Si no se resuelve, puedes presentar una queja ante la CFPB, ante la fiscalía general de tu estado o en ReportFraud.ftc.gov, como sugiere la FTC.
Fuentes oficiales para verificar la información
Reserva Federal: Economic Well-Being of U.S. Households in 2025, sección de crédito (mayo de 2026)
Reserva Federal: «Buy Now, Pay Later» Beyond «Pay in 4» (junio de 2026)
CFPB: What is a Buy Now, Pay Later (BNPL) loan?
CFPB: Do Buy Now, Pay Later (BNPL) loans have fees?
CFPB: Will a BNPL loan impact my credit scores?
CFPB: What happens if I can’t pay back a BNPL loan?
CFPB: Should you buy now and pay later? (archivo)
CFPB: retiro de la regla interpretativa de BNPL de 2024
FTC: Buy Now, Pay Later, Rent-to-Own, Lease-to-Own, and Layaway
FICO: anuncio de los puntajes FICO Score 10 BNPL (junio de 2025)
Este contenido es información financiera general y educativa. Las condiciones, los cargos y tus derechos dependen de cada empresa, de tu contrato y del estado donde vives.
Información revisada el 24 de octubre de 2026.