
La inteligencia artificial puede servir como una herramienta de organización para detectar gastos repetitivos, construir un presupuesto, comparar alternativas y transformar una meta de ahorro en acciones pequeñas. Su valor no está en “adivinar” qué inversión dará más dinero ni en reemplazar a un asesor, sino en acelerar tareas que antes exigían revisar recibos, listas y cálculos uno por uno.
Para aprovecharla sin poner en riesgo tus cuentas, conviene trabajar con datos aproximados o anonimizados. No necesitas entregar contraseñas bancarias, números completos de tarjetas, Seguro Social, documentos de identidad ni códigos de verificación. Una buena herramienta puede ayudarte con categorías y cantidades sin conocer quién eres.
Esta guía explica cómo usar inteligencia artificial para ahorrar dinero de forma práctica, qué información preparar, ejemplos de instrucciones que puedes adaptar, cómo verificar los resultados y cuáles decisiones deben quedarse en manos de una persona o profesional autorizado.
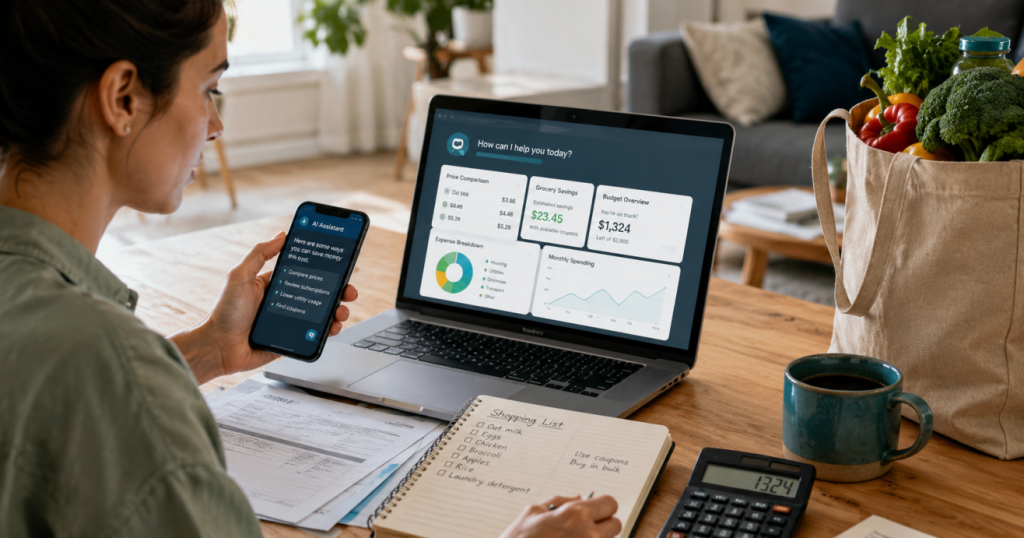
Respuesta rápida: usa la IA como asistente para ordenar gastos, diseñar menús, comparar costos totales, crear recordatorios y simular metas. Proporciónale categorías y cifras redondeadas, revisa cada cálculo y nunca compartas credenciales ni datos que permitan entrar a tus cuentas.
Qué puede hacer la inteligencia artificial con tus finanzas
Los asistentes de IA trabajan con instrucciones escritas. Pueden organizar información, resumir patrones y proponer alternativas a partir de los datos que les entregas. Si escribes cuánto destinas a vivienda, transporte, alimentos, deudas y entretenimiento, pueden convertir esa lista en una tabla y mostrar qué porcentaje representa cada categoría.
También pueden ayudarte a formular preguntas que quizá no habías considerado: qué servicios se renuevan automáticamente, qué compras se repiten, qué gastos cambian por temporada o cuánto habría que separar cada semana para alcanzar una meta. El resultado funciona mejor cuando la tarea es específica y los datos son claros.
La herramienta no ve necesariamente tu situación completa. Puede desconocer impuestos, cargos, condiciones de un contrato, reglas estatales, cambios de precio o prioridades familiares. Por eso sus respuestas deben tratarse como borradores y escenarios, no como instrucciones financieras definitivas.
Prepara la información sin exponer datos sensibles
Antes de abrir una herramienta, reúne recibos, facturas y estados de cuenta por tu cuenta. Agrupa los gastos en categorías y sustituye nombres reales por etiquetas: “tarjeta A”, “préstamo B” o “supermercado”. Redondear cantidades al dólar más cercano suele ser suficiente para analizar un presupuesto.
La Comisión Federal de Comercio de Estados Unidos recomienda proteger la información personal y financiera, usar contraseñas fuertes y activar la autenticación de dos factores en cuentas sensibles. Esa precaución también se aplica cuando utilizas asistentes digitales: si un dato permitiría identificarte, entrar a una cuenta o autorizar una transacción, no debe formar parte de la conversación.
| Información útil para el análisis | Información que no debes compartir |
|---|---|
| Ingreso mensual aproximado | Usuario o contraseña bancaria |
| Total por categoría de gasto | Número completo de cuenta o tarjeta |
| Tasa de interés y saldo redondeado | Número de Seguro Social o pasaporte |
| Meta de ahorro y plazo | Códigos de verificación o preguntas de seguridad |
| Precio, tarifa y condiciones públicas | Fotografías sin ocultar datos personales |
Ocho maneras prácticas de usar IA para ahorrar dinero
1. Convertir gastos dispersos en un presupuesto
Puedes entregar una lista de categorías con sus totales y pedir que se organicen en gastos esenciales, obligaciones, ahorro y gastos flexibles. Solicita que la suma se muestre paso a paso. El objetivo no es aceptar automáticamente un porcentaje “ideal”, sino ver con claridad dónde se va el dinero.
El rastreador de gastos de la Oficina para la Protección Financiera del Consumidor propone registrar lo gastado durante un mes, analizarlo por categorías e identificar áreas donde podría reducirse. La IA puede ayudarte a ordenar esa información, pero los recibos y estados originales siguen siendo la fuente que debes comprobar.
2. Detectar suscripciones y cargos repetitivos
Crea una lista sin datos personales con nombre genérico del servicio, costo y frecuencia. Pide que calcule el gasto anual y separe lo que utilizas de lo que necesita revisión. Un cargo de pocos dólares puede parecer menor cada mes, pero verlo anualizado facilita decidir si todavía aporta valor.
3. Planificar comidas y reducir compras impulsivas
Indica cuántas personas comen en casa, presupuesto semanal, restricciones alimentarias e ingredientes que ya tienes. La herramienta puede proponer un menú y una lista agrupada por secciones del supermercado. Revisa porciones y precios locales, porque la IA no siempre conoce las ofertas ni el costo real en tu zona.
Una estrategia práctica es pedir dos versiones: una lista básica y otra con sustituciones más económicas. También puedes solicitar recetas que reutilicen ingredientes para evitar que alimentos comprados para una sola comida terminen desperdiciados.
4. Comparar el costo total, no solo el precio anunciado
Cuando compares teléfonos, planes, seguros, vuelos o servicios, incluye tarifa inicial, mensualidad, impuestos estimados, cargos obligatorios, duración y penalidad por cancelar. Pide una tabla para 12 o 24 meses. Si falta una condición, la comparación debe marcarla como desconocida en lugar de inventarla.
5. Convertir una meta en aportes semanales
Escribe la cantidad que deseas reunir y la fecha límite. La herramienta puede dividirla por meses, quincenas o semanas y mostrar escenarios alternativos. El programa Money Smart de la Corporación Federal de Seguro de Depósitos recomienda definir el costo de la meta, el número de meses y un objetivo mensual que resulte compatible con ingresos y gastos.
Si la cantidad semanal parece imposible, solicita tres escenarios: plazo original, plazo extendido y meta reducida. Esa comparación es más útil que una recomendación genérica de “ahorrar más”. Incluye un fondo para imprevistos antes de comprometer todo el excedente.
6. Simular planes para pagar deudas
Con saldos redondeados, pagos mínimos y tasas de interés, la IA puede organizar un ejemplo de método “avalancha” —priorizar la tasa más alta— o “bola de nieve” —comenzar por el saldo más pequeño—. Pide que muestre supuestos y operaciones. Confirma siempre los intereses, comisiones y reglas con el acreedor.
Una simulación no debe llevarte a dejar de pagar una obligación, refinanciar ni abrir otra cuenta sin revisar consecuencias. Para problemas serios de deuda, impuestos, bancarrota o riesgo de perder la vivienda, consulta fuentes oficiales y profesionales acreditados.
7. Crear recordatorios y un calendario de facturas
Proporciona únicamente el nombre genérico de cada factura, fecha de vencimiento y frecuencia. Pide un calendario mensual con recordatorios varios días antes. Después copia esas fechas manualmente a tu calendario; no hace falta dar acceso directo a tu correo o banca.
8. Preparar preguntas para negociar o cancelar servicios
La IA puede redactar un guion para llamar a una compañía y preguntar por descuentos, planes más económicos, eliminación de cargos o condiciones de cancelación. El guion debe ser respetuoso y limitarse a información verdadera. No aceptes una oferta hasta conocer el nuevo precio, duración y cargos futuros por escrito.
Método paso a paso para obtener resultados útiles
- Define una sola tarea. “Quiero reducir mis gastos de alimentos” produce una respuesta más útil que “ayúdame con mi dinero”.
- Entrega datos mínimos. Usa categorías, cantidades redondeadas y condiciones públicas.
- Establece restricciones. Indica qué gastos no se pueden eliminar y qué prioridades familiares deben respetarse.
- Pide supuestos visibles. La respuesta debe distinguir datos entregados, cálculos y estimaciones.
- Solicita alternativas. Compara al menos dos escenarios en vez de recibir una sola recomendación.
- Verifica. Repite las operaciones con una calculadora y confirma tarifas o reglas en la fuente oficial.
- Prueba por poco tiempo. Aplica un cambio durante una semana o un mes y mide el resultado real.
Ejemplos de instrucciones que puedes adaptar
Para un presupuesto: “Organiza estos gastos mensuales en esenciales, obligaciones, ahorro y flexibles. Comprueba que la suma coincida con el total. No inventes datos y marca cualquier categoría dudosa”.
Para comprar alimentos: “Crea un menú de siete días para cuatro personas con un presupuesto máximo de ___ dólares. Usa primero estos ingredientes: ___. Genera una lista de compras y ofrece sustituciones económicas”.
Para comparar servicios: “Compara estas tres opciones durante 12 meses. Incluye precio inicial, mensualidad, cargos obligatorios y costo de cancelación. Si falta un dato, escribe ‘no informado’”.
Para una meta: “Quiero reunir ___ dólares antes de ___. Calcula cuánto necesito separar por semana y por quincena. Muestra también un escenario con tres meses adicionales”.
Para revisar gastos: “Estos son mis totales por categoría de los últimos tres meses. Identifica cambios y formula cinco preguntas que debería investigar. No recomiendes inversiones ni productos financieros”.
Cómo verificar cálculos y recomendaciones
Los modelos de IA pueden cometer errores aritméticos, confundir unidades o utilizar información desactualizada. Para cualquier resultado, suma nuevamente las cantidades con una calculadora. Si compara porcentajes, confirma cuál es la base. Si proyecta intereses, verifica si utilizó una tasa anual, mensual, fija o variable.
Revisa precios, tarifas, beneficios y condiciones en el contrato o sitio oficial. Una respuesta puede sonar convincente aunque haya supuesto un costo que no existe o ignorado un cargo importante. La claridad del texto no garantiza exactitud.
Conserva una copia de los datos originales y anota qué cambio aplicaste. Después compara el gasto real. Si el plan no produce ahorro, ajusta la estrategia; no fuerces un resultado porque la herramienta lo presentó como “óptimo”.
Riesgos y límites que debes considerar
Privacidad
Cada servicio tiene reglas diferentes sobre almacenamiento y uso de conversaciones. Revisa su política antes de utilizarlo y asume que una conversación en línea no es el lugar adecuado para guardar credenciales o documentos financieros. La opción más segura es trabajar con una hoja resumida y anónima.
Consejos financieros incorrectos o incompletos
La IA puede omitir impuestos, protección del consumidor, condiciones del crédito o consecuencias legales. No debería decidir por ti si conviene invertir, refinanciar una deuda, declarar bancarrota, reclamar una deducción o comprar un seguro. Esas decisiones dependen de información individual y, a menudo, de reglas que cambian.
Estafas que utilizan inteligencia artificial
La misma tecnología puede ayudar a delincuentes a crear mensajes, voces o imágenes convincentes. La FTC advierte que una voz familiar puede ser clonada con una muestra breve. Si alguien solicita dinero por una emergencia, verifica la historia llamando directamente a la persona mediante un número conocido y desconfía de pagos urgentes por transferencia, criptomoneda o tarjeta de regalo.
Compras innecesarias disfrazadas de ahorro
No necesitas pagar una suscripción costosa para empezar. Primero prueba herramientas gratuitas, una hoja de cálculo o los recursos educativos de CFPB y FDIC. Una aplicación solo representa ahorro si el beneficio medible supera su precio y no añade riesgos innecesarios.
Errores frecuentes al usar IA para ahorrar
- Entregar estados de cuenta completos en lugar de una lista anónima.
- Pedir “la mejor inversión” sin definir riesgo, plazo ni situación personal.
- Confiar en un precio o regla sin revisar la fecha y la fuente.
- Aplicar demasiados cambios al mismo tiempo y no saber cuál funcionó.
- Ignorar gastos irregulares como seguros, matrículas, mantenimiento o viajes familiares.
- Confundir una simulación con una garantía.
- Comprar una herramienta para “ahorrar” sin calcular su costo anual.
Cuándo conviene buscar ayuda profesional
Una herramienta general puede organizar información, pero no sustituye asesoría individual. Busca orientación calificada cuando enfrentes una demanda de cobro, ejecución hipotecaria, posible bancarrota, deuda tributaria, inversiones complejas, fraude, robo de identidad o decisiones que puedan afectar vivienda, jubilación o estatus legal.
Verifica licencias y credenciales antes de pagar. Desconfía de quien promete borrar deudas, reparar crédito de inmediato, recuperar dinero perdido o garantizar rendimientos. La FTC señala que los estafadores suelen pedir pagos por adelantado o información personal para supuestamente recuperar fondos.
Preguntas frecuentes
¿Necesito conectar mi cuenta bancaria?
No. Puedes trabajar con totales por categoría y cifras redondeadas. Para muchas tareas de presupuesto, una lista anónima ofrece suficiente información sin conceder acceso a ninguna cuenta.
¿La inteligencia artificial puede crear un presupuesto exacto?
Puede organizar los datos que le entregues y proponer escenarios, pero la exactitud depende de que incluyas todos los gastos y verifiques las operaciones. Los costos variables e irregulares necesitan revisión humana.
¿Puede recomendarme dónde invertir?
Una herramienta puede explicar conceptos generales, pero no conoce necesariamente tu tolerancia al riesgo, impuestos, obligaciones ni horizonte completo. No tomes decisiones de inversión basándote únicamente en una respuesta automatizada.
¿Qué hago si la respuesta incluye una cifra que no reconozco?
Pide que muestre el cálculo y la fuente. Si no puede justificarlos, elimina esa cifra. Confirma tasas, cargos, límites y requisitos en documentos o sitios oficiales.
¿Conviene usar una aplicación gratuita o una de pago?
Depende de la tarea. Para ordenar categorías, crear listas y simular metas, una opción gratuita puede ser suficiente. Antes de pagar, calcula el costo anual, revisa privacidad y prueba si el servicio produce un ahorro medible.
¿Cómo empiezo sin complicarme?
Elige una meta pequeña, como revisar suscripciones o preparar una lista semanal de compras. Usa datos anónimos, aplica una sola recomendación durante un período definido y compara el resultado con tu gasto anterior.
Conclusión
La inteligencia artificial puede reducir el tiempo necesario para ordenar información y convertir una meta de ahorro en un plan concreto. Su mejor papel es el de asistente: clasifica, calcula escenarios, formula preguntas y prepara borradores. La decisión final y la verificación siguen siendo tuyas.
Empieza con una tarea sencilla, comparte únicamente datos mínimos y mide el resultado. Si el tema involucra deudas graves, inversiones, impuestos, fraude o consecuencias legales, utiliza recursos oficiales y busca ayuda profesional. Ahorrar de forma sostenible depende más de decisiones verificables y hábitos constantes que de una respuesta automática.
Fuentes oficiales para ampliar y verificar
- CFPB: herramienta para registrar y analizar gastos.
- CFPB: herramientas para metas y hábitos de ahorro.
- FDIC: programa de educación financiera Money Smart.
- FTC: cómo proteger información personal y cuentas.
- FTC: estafas de emergencia que utilizan voces clonadas con IA.
Este contenido es educativo y no constituye asesoría financiera, legal, tributaria ni de inversión. Los precios, políticas y condiciones pueden cambiar; verifica la información vigente antes de tomar una decisión.